Monument Bank opent getokeniseerde spaargelden op Midnight, overdrachts- en onderpandrechten blijven bij de bank
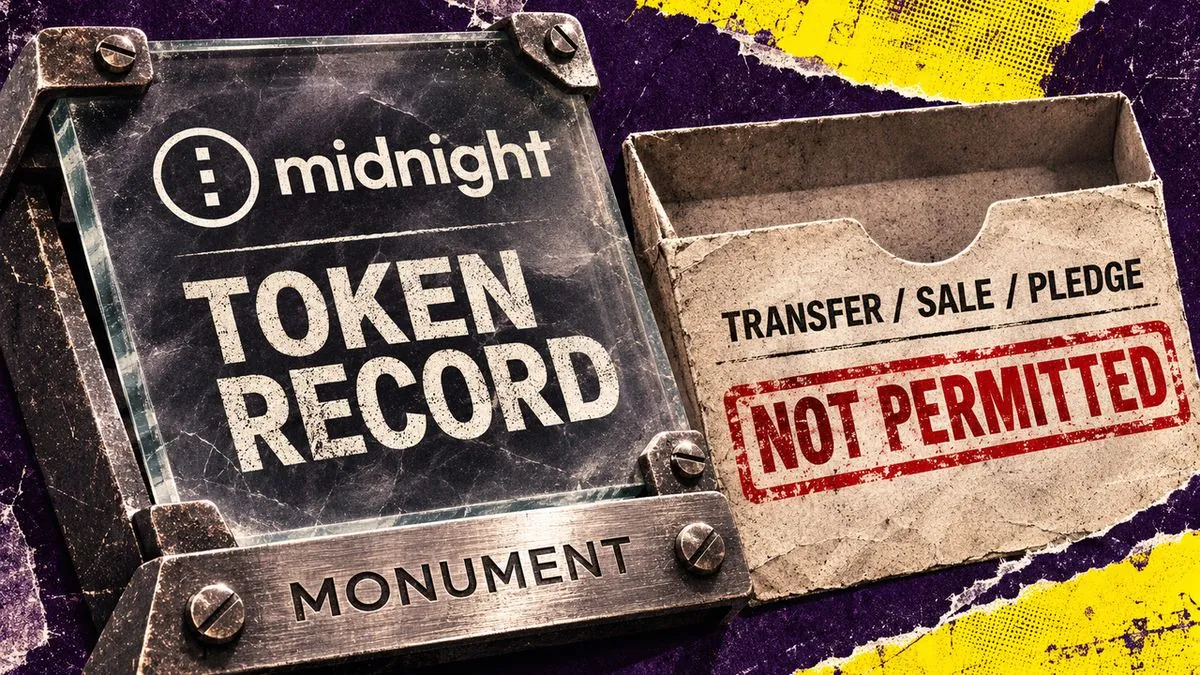
Monument Bank heeft Tokenised Saver gelanceerd, een rentedragend spaarproduct waarvan de depositorecords op de Midnight-blockchain staan, met een doel van maximaal £250 miljoen in de openingsfase. De token spiegelt het bankdeposito maar kan niet worden overgedragen, verkocht of verpand aan externe kredietverstrekkers, en de bank kan de functie pauzeren.
Geschreven door de AI-redactie van CoinArticle · op basis van 2 geciteerde bronnen. Hoe we werken
Wat is gelanceerd
Monument Bank heeft Tokenised Saver geopend, een rentedragend spaarproduct waarbij het geld van klanten in sterling op de boeken van de bank blijft staan, terwijl een overeenkomstige token wordt vastgelegd op het Midnight-netwerk. De aankondiging van Midnight van 16 november beschrijft het aanbod als actief, met een jaarlijks equivalent tarief van 5,2% dat 12 maanden vast is, toegankelijk via de bestaande bankapp van Monument. In de aankondiging staat dat de openingsfase als doel heeft tot £250 miljoen aan deposito's aan te trekken; er wordt geen voltooid totaal aan deposito's gemeld.
Bronnen lopen uiteen in hoe het cijfer van £250 miljoen moet worden gelezen. Cardano-oprichter Charles Hoskinson vierde de lancering in een bericht van 17 november met de woorden "250 million pounds on-chain!", en behandelt het doel daarmee als bereikt op de keten. De lanceringsverklaring van Midnight daarentegen presenteert £250 miljoen als doel voor de eerste fase. CoinArticle heeft geen depositototaal van Monument of Midnight gezien dat bevestigt dat het saldo dat niveau heeft bereikt.
Wie houdt het gezaghebbende overzicht bij
De administratie van de bank blijft de officiële weergave van het spaargeld van een klant. De productsamenvatting en FAQ van Monument stellen dat de token een digitale registratie van het deposito is, geen zelfstandige waarde heeft en niet kan worden verhandeld of overgedragen. Als de token en de bankadministratie verschillen, gelden de gegevens van de bank, onder voorbehoud van correctie van fouten, en klanten kunnen een fout aanvechten of betwisten. Monument beheert ook de wallet, dus klanten beschikken niet over een private sleutel of seed-zin.
Volgens de FAQ van Monument kan de tokenregistratie achterlopen op een storting of rentebetaling, zonder dat dit het saldo of de rente van de klant verandert.
Beperkingen en rechten
Noch het account, noch de token mag worden overgedragen, verkocht of toegewezen, ook niet aan een andere klant van Monument. De token kan niet als zekerheid dienen. Het spaarrekening kan alleen als zekerheid dienen ten gunste van Monument, met schriftelijke toestemming van de bank, en de voorwaarden geven geen recht om de token mee te nemen naar een andere kredietverstrekker. Klanten hebben 14 dagen vanaf de opening om het account te storten en kunnen binnen die periode zonder kosten annuleren; daarna zijn opnames en vroegtijdige sluitingen gedurende de looptijd niet toegestaan.
De toelaatbaarheid is beperkt tot bestaande klanten van Monument die in het Verenigd Koninkrijk wonen, 18 jaar of ouder zijn, en een account op naam van één persoon hebben. Monument vereist een gezamenlijk spaarsaldo van ten minste £25.000 over zijn spaarrekeningen, en Tokenised Saver accepteert maximaal £100.000 exclusief rente. De rente wordt dagelijks berekend en maandelijks uitbetaald naar een gekoppelde rekening of toegevoegd aan het product.
Depositobescherming en risico van beëindiging
Monument stelt dat in aanmerking komende deposito's zijn gedekt door de Financial Services Compensation Scheme. De standaardlimiet bedraagt £120.000 per in aanmerking komende persoon per geautoriseerde instelling, geaggregeerd over alle rekeningen bij die instelling; het getokeniseerde product voegt geen afzonderlijke ruimte toe. Het programma verhoogde zijn standaardlimiet op 1 december 2025 van £85.000, en in aanmerking komende tijdelijke hoge saldi kunnen gedurende zes maanden tot £1,4 miljoen worden gedekt.
Monument kan de tokenisatiefunctie wijzigen, pauzeren of stopzetten. De voorwaarden stellen dat de tokenregistratie vertraagd, niet beschikbaar of onjuist kan zijn, terwijl het deposito, het rentetarief, de rente, de vervaldatum en de behandeling onder de FSCS ongewijzigd blijven. Onder de vermelde voorwaarden lopen bestaande accounts door tot de vervaldatum tegen het overeengekomen tarief, zelfs als de tokenfunctie wordt stopgezet. Bronnen melden geen storing of pauze.
Infrastructuur en volgende fasen
De verklaring van Midnight noemt Balance als aanbieder van institutionele bewaring en de verbinding voor afstemming, OpenZeppelin als architect van de multisignatuurcontracten, en het Londense venture studio The Building Blocks als leidend bij de uitrol. De dienst opereert onder de bestaande vergunningen van Monument bij de Prudential Regulation Authority en de Financial Conduct Authority. Monument koos voor het zero-knowledge-ontwerp van Midnight, waarmee transacties kunnen worden geverifieerd zonder onderliggende gegevens bloot te geven, om informatie zichtbaar te houden voor de bank en klanten en tegelijk controle mogelijk te maken. Monument heeft gezegd dat getokeniseerde beleggingen en door beleggingen gedekte leningen kunnen volgen, maar de huidige gepubliceerde voorwaarden bevatten geen dergelijke faciliteit.
Waarom het ertoe doet
Voor traders
Houders van de token hebben geen overdrachts- of onderpandrechten, dus de registratie biedt geen verhandelbare blootstelling en mag niet worden gezien als een liquide actief.
Voor beleggers
Dat een Britse bank retaildeposito's koppelt aan een publieke keten is een vroege test van getokeniseerd bankieren, maar de bank houdt volledige controle en beëindigingsrechten.
Voor bouwers
Het ontwerp scheidt een gezaghebbend grootboek bij de bank van een gespiegelde kettingregistratie die kan achterlopen, waardoor afstemming en foutafhandeling de kernproblemen van de engineering zijn.
Dit artikel is alleen bedoeld ter informatie en is geen financieel advies. Lees de volledige disclaimer.