Pérdidas en el primer trimestre, dilución y salida del MSCI presionan a los accionistas de MSTR
Strategy, la mayor empresa tenedora corporativa de Bitcoin, informó una pérdida neta de 12.540 millones de dólares en el primer trimestre de 2026, impulsada por una pérdida no realizada por la valoración a mercado de Bitcoin, mientras las fuentes difieren sobre el momento y la magnitud de las emisiones de acciones posteriores y los cambios en los índices. Las fuentes también discrepan sobre si la exclusión de Strategy de los índices globales de MSCI ya está confirmada y sobre cómo se compara el nivel de precio de Bitcoin entre los distintos periodos de informe.
Escrito por la redacción de IA de CoinArticle · a partir de 2 fuentes citadas. Cómo trabajamos
Pérdida reportada en el primer trimestre y posición en Bitcoin
Strategy registró una pérdida neta de 12.540 millones de dólares en el primer trimestre de 2026, según el resumen de CryptoPotato sobre los resultados de la compañía, con una pérdida no realizada de 14.460 millones de dólares en sus tenencias de Bitcoin que explica la mayor parte del déficit. La pérdida atribuible a los accionistas comunes fue de 12.770 millones de dólares, o 38,25 dólares por acción diluida, frente a 4.230 millones de dólares un año antes. Excluyendo la contabilidad de Bitcoin, el negocio de software de la compañía reportó ingresos de 124,3 millones de dólares, un 11,9% más interanual, y un beneficio bruto de 83,4 millones de dólares.
En cuanto a las tenencias, la compañía compró 89.599 BTC durante el trimestre, elevando su total a 818.334 BTC, un incremento del 22% en lo que va de año según el mismo informe. La cobertura posterior de Crypto Briefing sitúa el saldo en 850.849 BTC a mediados de noviembre de 2026, un 26% más en lo que va de año, lo que es coherente con una acumulación continuada tras el cierre del trimestre.
Número de acciones, dilución y asignación de capital
Las fuentes describen la emisión de capital con alcances distintos. CryptoPotato informa de 7.370 millones de dólares captados solo en el primer trimestre a través de su programa de colocación en el mercado (at-the-market) y de cerca de 12.000 millones de dólares en lo que va de 2026. Crypto Briefing recoge un evento reciente más acotado: unos 2,09 millones de acciones ordinarias vendidas en la semana del 9 al 15 de noviembre, que captaron 244,7 millones de dólares. Estas cifras no se contradicen, ya que cubren periodos diferentes, pero no deben leerse como si correspondieran al mismo programa.
Crypto Briefing indica que el 84% de los ingresos de esa semana, es decir 206,3 millones de dólares, se destinó a la recompra de acciones preferentes, y solo 33,4 millones de dólares a Bitcoin. También señala que el número de acciones ordinarias pasó de unos 287 millones a finales de 2025 a unos 422 millones a finales de septiembre de 2026, y que los Bitcoin diluidos por acción han caído un 3,7% en lo que va de año. CryptoPotato, en cambio, se centra en el lado de las acciones preferentes, describiendo que STRC ha alcanzado un valor nominal de 8.500 millones de dólares y dividendos acumulados por encima de 693 millones de dólares en 23 distribuciones, según el director financiero Andrew Kang.
En la conferencia citada por CryptoPotato, el presidente ejecutivo Michael Saylor afirmó que la compañía "probablemente venderá algo de Bitcoin para pagar un dividendo solo para inmunizar al mercado". El analista Jeff Park señaló que ese comentario era más significativo que las declaraciones previas sobre el tema. Las fuentes informan de ello como una posibilidad declarada, no como una venta ejecutada.
Reacción del mercado y exclusión del índice
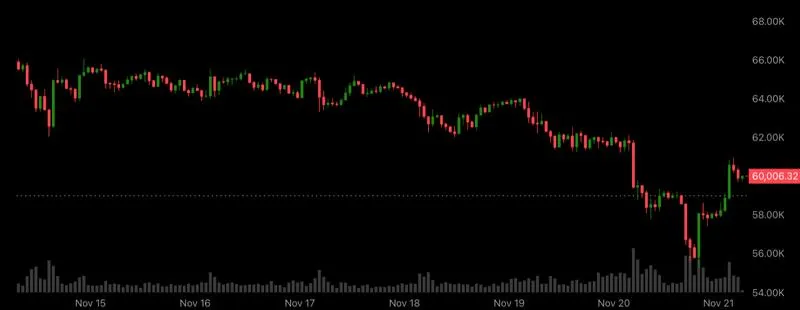
CryptoPotato informa de que MSTR cerró cerca de 187 dólares y cayó alrededor de un 3,5% en la sesión posterior a la publicación de resultados, con Bitcoin en torno a 81.000 dólares en el momento de redactar la noticia. Crypto Briefing informa de un cierre cercano a 96,50 dólares, por debajo de un precio medio de emisión de unos 117 dólares, con Bitcoin por debajo de 65.000 dólares. Los dos niveles de precio reflejan fechas distintas y no pueden conciliarse solo con las fuentes, por lo que los lectores deben tomar cada uno como una instantánea de su propia ventana de información.
Crypto Briefing afirma que MSCI ha anunciado que Strategy será excluida de sus índices globales después del 30 de noviembre de 2026, y que MSCI parece considerar a la compañía un vehículo para mantener Bitcoin más que un negocio operativo. CryptoPotato no menciona una exclusión del índice. Las ventas de fondos pasivos vinculadas a un cambio de este tipo son un mecanismo documentado, pero las fuentes no cuantifican su posible magnitud.
Base de coste y obligaciones
Crypto Briefing sitúa el coste medio de la compañía en unos 75.452 dólares por Bitcoin, lo que dejaría las tenencias en pérdidas si Bitcoin cotiza por debajo de ese nivel, como la fuente indica que ocurría en el momento de redactar la noticia. También cita obligaciones anuales por acciones preferentes y deuda de aproximadamente 1.560 millones de dólares. Estas cifras proceden de una sola fuente y no fueron corroboradas por CryptoPotato, por lo que deben leerse como las cifras reportadas por ese medio.
La crítica de Peter Schiff, mencionada en ambos artículos, sostiene que los dividendos se financian con emisiones continuas de nuevas acciones. Strategy ha rechazado esa caracterización, señalando sus tenencias de Bitcoin como respaldo del balance.
Por qué importa
Para los traders
Los precios reportados contradictorios y la fecha de exclusión del MSCI el 30 de noviembre hacen que la volatilidad de MSTR a corto plazo y las posibles ventas de fondos pasivos sean variables clave a vigilar.
Para los inversores
El aumento del número de acciones y de las obligaciones por acciones preferentes en relación con las tenencias de Bitcoin desplaza el riesgo hacia los titulares de acciones ordinarias, un punto estructural que persiste independientemente de los movimientos de precio a corto plazo.
Para los desarrolladores
Las estrategias de tesorería que financian la acumulación de Bitcoin mediante emisiones de capital dependen de la pertenencia a índices y del precio de la acción, por lo que los protocolos vinculados a este modelo deberían someter esas dependencias a pruebas de estrés.
Este artículo es solo informativo y no constituye asesoramiento financiero. Lee el aviso legal completo.