Saylor verdedigt Strategy's op bitcoin gebaseerde kredietmodel tegen Ponzi-beschuldigingen
Michael Saylor wees beweringen af dat de STRC-dividendstructuur van Strategy lijkt op een Ponzischema. Hij stelt dat het bedrijf is opgebouwd rond het te gelde maken van koerswinsten op bitcoin in plaats van voortdurende uitgifte van aandelen. In afzonderlijke interviews zei hij dat het bedrijf bitcoin zou kunnen verkopen om dividenden te financieren en schulden af te lossen, een standpunt waarover critici twijfelen.
Geschreven door de AI-redactie van CoinArticle · op basis van 2 geciteerde bronnen. Hoe we werken
Saylor wijst de Ponzivergelijking af
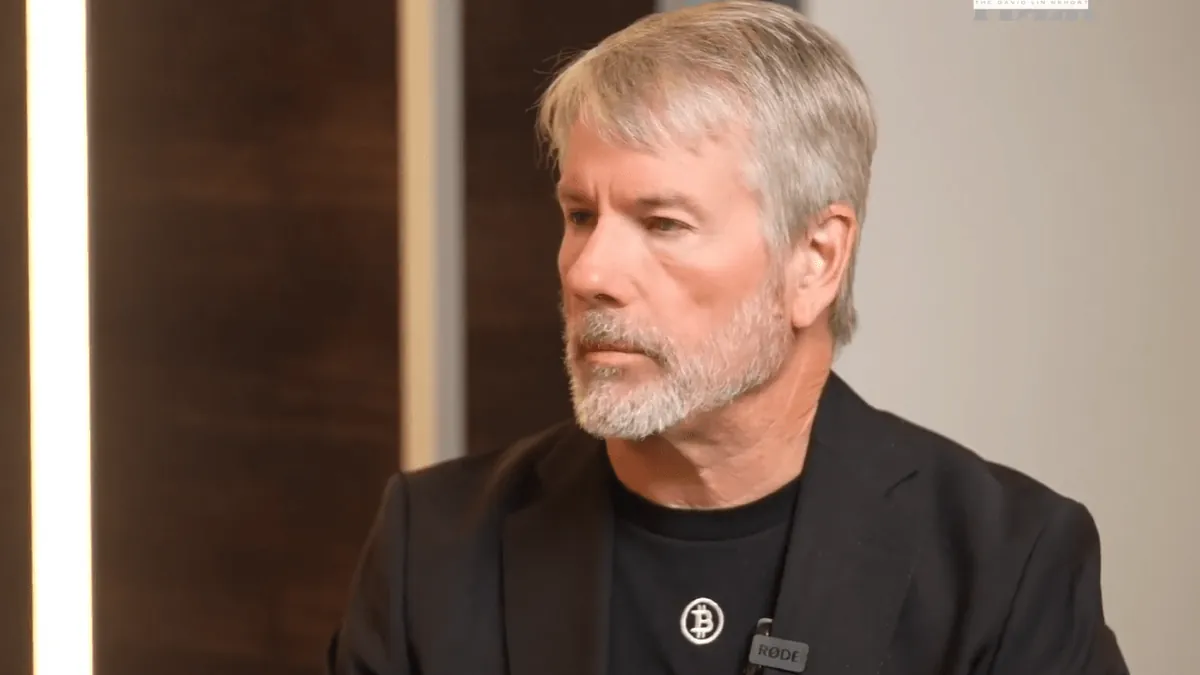
Michael Saylor zei dat het op bitcoin gebaseerde kredietmodel van Strategy geen Ponzischema is. Hij reageerde daarmee op critici die stellen dat de STRC-dividendstructuur van het bedrijf afhankelijk is van voortdurend nieuw kapitaal. In een interview dat op 9 mei via X werd gedeeld, zei Saylor dat het bedrijf is ontworpen om winsten op zijn bitcoinbezit te gelde te maken in plaats van te vertrouwen op een permanente uitgifte van aandelen.
In een afzonderlijk Q&A met CoinDesk ging Saylor in op de mogelijkheid dat bitcoin wordt verkocht om dividenden te betalen en schulden af te lossen met de opbrengsten van STRC. Hij noemde de zorg overdreven en zei dat critici die stellen dat Strategy op het wekelijkse hoogtepunt koopt, de bedoeling van de structuur missen.
Waar de verslagen uiteenlopen
De twee bronnen presenteren hetzelfde standpunt op verschillende manieren. Het bericht van Bitcoinist schetst het model als verdediging tegen een specifieke beschuldiging, terwijl het CoinDesk-interview zich richt op de mechanica van wanneer en hoe bitcoin zou kunnen worden verkocht. Geen van beide bronnen, zoals hier samengevat, levert een geverifieerd cijfer voor de omvang van de STRC-dividendverplichtingen, het volume bitcoin dat Strategy als onderpand aanhoudt, of het bedrag aan schulden dat met verkopen zou worden afgelost. Lezers moeten Saylors weergave van het model behandelen als het standpunt van het bedrijf en niet als een onafhankelijk geverifieerde beoordeling.
Het argument van de critici, zoals gemeld, draait om de vraag of dividenden die worden betaald uit bitcoinverkopen of nieuw kapitaal houdbaar zouden zijn als de bitcoinkoers daalt. Saylors reactie berust op de premisse dat winsten uit waardestijging de structuur financieren. Die premisse hangt af van het koersverloop van bitcoin, dat geen van beide bronnen kan vaststellen.
Wat onopgelost blijft
De bronnen bevatten geen dossier, geauditeerde jaarrekening of on-chain gegevens die een specifieke verkoop of schuldaflossing bevestigen. Zolang Strategy cijfers niet openbaar maakt via haar wettelijke meldingen, blijven de omvang van eventuele bitcoinverkopen en de voorwaarden van de STRC-structuur buiten onafhankelijke verificatie.
Waarom het ertoe doet
Voor traders
Elk signaal dat Strategy bitcoin zou kunnen verkopen voor dividenden of schuldaflossing kan van belang zijn voor het aanbodsentiment op korte termijn, maar in deze bronnen is geen enkele verkoop bevestigd.
Voor beleggers
Het debat over de vraag of het model van Strategy afhankelijk is van voortdurende kapitaalwerving dan wel van de waardestijging van bitcoin, raakt aan de duurzaamheid van de financiering als de koersen dalen.
Voor ontwikkelaars
Op bitcoin gebaseerde kredietstructuren krijgen toenemende aandacht, dus teams die vergelijkbare producten ontwerpen, doen er goed aan te documenteren hoe dividendverplichtingen worden gefinancierd.
Dit artikel is alleen bedoeld ter informatie en is geen financieel advies. Lees de volledige disclaimer.