Presidente de la CFTC afirma que plataformas onchain como Hyperliquid pueden entrar en EE. UU. mediante registro o asociación
El presidente de la CFTC, Michael Selig, afirmó que las plataformas de derivados onchain como Hyperliquid pueden atender a usuarios estadounidenses registrándose ante la agencia o asociándose con firmas registradas, sin normas especiales para los venues descentralizados. Las aprobaciones de Backpack de este mes se citaron como modelo para ese camino.
Escrito por la redacción de IA de CoinArticle · a partir de 2 fuentes citadas. Cómo trabajamos
Lo que dijo el presidente
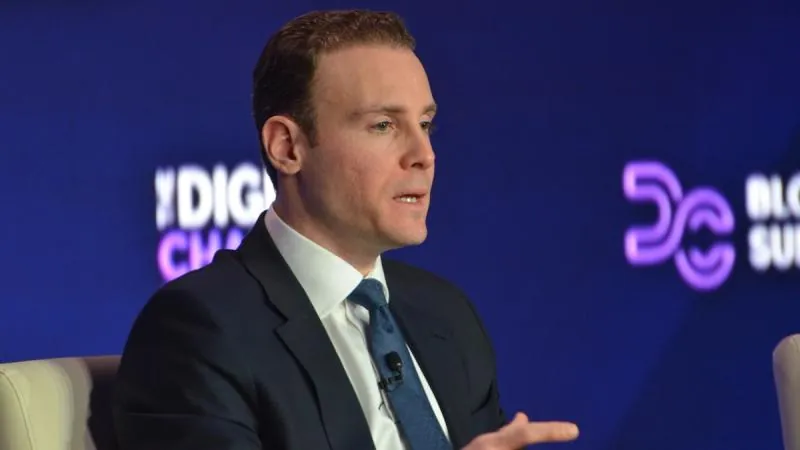
El presidente de la CFTC, Michael Selig, afirmó el 19 de noviembre de 2026 que las plataformas de derivados onchain que buscan atender a traders minoristas estadounidenses tienen dos vías: registrarse directamente ante la agencia, o asociarse con firmas que ya cuentan con registros. Al intervenir en el Capitol Crypto Forum de The Hill y The Block, mencionó a Hyperliquid, la plataforma descentralizada de futuros perpetuos que actualmente restringe el acceso a usuarios estadounidenses.
CoinDesk resumió la postura en términos similares, informando de que Hyperliquid y otros exchanges onchain pueden ofrecer derivados a traders estadounidenses si obtienen las licencias requeridas o trabajan con un exchange registrado. El relato de Crypto Briefing añade que Selig planteó el principio como uno de trato igualitario: la ejecución en blockchain es aceptable, pero las obligaciones legales deben coincidir con las de los exchanges tradicionales. Ambos medios informan de la misma posición central, y ninguno describe una exención separada ni una excepción para los venues descentralizados.
Las dos vías y sus requisitos
La primera vía es el registro completo como contract market designado (DCM), es decir, el venue regulado donde se negocian los futuros, y como organización de compensación de derivados (DCO), la cámara de compensación que garantiza la liquidación entre contrapartes. La segunda vía es la colaboración, en la que una plataforma onchain trabaja con un exchange que ya posee esos registros mientras sigue utilizando una blockchain para ejecutar y liquidar las operaciones.
En cualquiera de los dos casos, las operaciones de cara al cliente deben canalizarse a través de futures commission merchants (FCM) aprobados, los brókers regulados que mantienen las cuentas y los fondos de los clientes. Selig también insistió en los controles contra el blanqueo de capitales. La descentralización, indicó, no elimina la obligación de conocer quiénes son los clientes.
Backpack como caso de referencia
Selig citó a Backpack, una firma nativa de cripto, como ejemplo práctico de este camino. Según Crypto Briefing, Backpack recibió el registro como DCO el 13 de noviembre de 2026, obtuvo la designación como DCM el 16 de noviembre y, en esa misma semana, la aprobación de la National Futures Association como FCM. Esas tres aprobaciones cubren conjuntamente las funciones de exchange, cámara de compensación y bróker. Ninguna de las fuentes verificó de forma independiente la secuencia más allá de las fechas informadas, y la cobertura de CoinDesk no detalló las aprobaciones de Backpack.
Alcance y preguntas abiertas
Los comentarios se enmarcan en una postura más amplia de la CFTC bajo Selig, que consiste en extender la autoridad existente a la actividad de derivados offshore en lugar de esperar nueva legislación. Crypto Briefing también informó de que la agencia aclaró recientemente que los futuros perpetuos sobre acciones individuales pueden ofrecerse en exchanges registrados, un cambio notable dado que los perpetuos son el producto que hizo populares venues como Hyperliquid.
Nada en la información publicada indica que Hyperliquid haya solicitado el registro o haya firmado una asociación. Crypto Briefing describe las declaraciones como una posible vía, no como un plan anunciado, y el enfoque de CoinDesk también es condicional. La elección práctica para cualquier plataforma se sitúa entre construir su infraestructura de cumplimiento internamente, como hizo Backpack, o mantener su motor onchain externalizando las funciones reguladas a un licenciatario. Ninguno de los dos medios informó de plazos ni de estimaciones de costes para cualquiera de los caminos.
Discrepancia entre fuentes
Las dos fuentes difieren en el énfasis más que en el fondo. CoinDesk enfoca la noticia como la ausencia de normas especiales para las plataformas de negociación onchain. Crypto Briefing la enfoca como una puerta abierta con condiciones. Ambas describen las mismas dos vías, y ninguna informa de una cifra contradictoria.
Por qué importa
Para los traders
Los traders de venues de perpetuos offshore deben tener en cuenta que ya existe una vía orientada a EE. UU., aunque no se ha anunciado ningún calendario ni cambio de acceso para ninguna plataforma concreta.
Para los inversores
Que un regulador señale una vía de registro para los derivados onchain sugiere un marco de cumplimiento más duradero para el sector que una incertidumbre basada en la aplicación de sanciones.
Para los desarrolladores
Los protocolos que atienden a usuarios estadounidenses deben elegir entre desarrollar su propia infraestructura de DCM, DCO y FCM o asociarse con un licenciatario, y esa decisión condiciona su arquitectura y el calendario de su salida al mercado.
Este artículo es solo informativo y no constituye asesoramiento financiero. Lee el aviso legal completo.