Orden ejecutiva de Trump abre la puerta a que las empresas cripto accedan a los sistemas de pago de la Fed
El presidente Trump firmó una orden ejecutiva el 19 de mayo que instruye a la Reserva Federal a evaluar si las empresas cripto y fintech pueden obtener cuentas maestras y acceso directo a los servicios básicos de pago. La orden fija un plazo de 90 días para que los reguladores revisen las prácticas de supervisión relacionadas, mientras que a la Fed se le han concedido 120 días para estudiar la cuestión.
Escrito por la redacción de IA de CoinArticle · a partir de 2 fuentes citadas. Cómo trabajamos
La orden y su directiva principal
El presidente Trump firmó una orden ejecutiva el 19 de mayo que instruye a la Reserva Federal a evaluar si las empresas financieras no bancarias, incluidas las firmas que trabajan con activos digitales y servicios blockchain, deberían poder obtener cuentas maestras de la Fed. La orden, titulada "Integrating Financial Technology Innovation into Regulatory Frameworks", no concede acceso por sí misma. Pide al banco central que revise la legislación vigente, identifique barreras legales y, cuando la ley actual lo permita, establezca un proceso de solicitud.
Las fuentes difieren en los plazos. CryptoSlate informa de que la Fed tiene el mandato de revisar la política de acceso, mientras que NewsBTC afirma que las decisiones sobre las solicitudes completadas deberían llegar en un plazo de 90 días y que la Fed dispone de 120 días para estudiar el asunto. Ambas descripciones apuntan a un periodo de revisión breve y definido, pero los dos medios citan plazos distintos para pasos diferentes, y ninguna de las fuentes reproduce el texto completo de la orden para aclarar el punto.
Qué cambiaría una cuenta maestra
Una cuenta maestra de la Fed otorga a las instituciones elegibles acceso directo a los servicios de pago de la Reserva Federal, incluido Fedwire, el sistema que usan los bancos para liquidar transferencias en dólares de alto valor. Con las normas actuales, el acceso suele limitarse a las instituciones de depósito, lo que ha llevado a las empresas cripto a buscar licencias de banco fiduciario de propósito especial o nacional. Canalizar la actividad a través de bancos intermediarios puede elevar los costes, ralentizar la liquidación y añadir riesgos propios de cada banco, y ese es el núcleo del argumento del sector.
La orden también pide a la Fed que aclare si los 12 bancos regionales de la Reserva Federal pueden aprobar o denegar las solicitudes de forma independiente. Esa cuestión se ha vuelto más apremiante desde que la Fed de Kansas City aprobó en marzo una cuenta de pagos de alcance limitado para Payward, la matriz de Kraken. Esa aprobación ofrece a las empresas de activos digitales un precedente concreto, aunque su alcance sea restringido.
Alcance más allá de la Fed
NewsBTC informa de que la orden instruye a la SEC, la CFTC, la Oficina del Contralor de la Moneda y la FDIC a revisar sus prácticas de supervisión en un plazo de 90 días, prestando atención a las políticas que bloquean las alianzas entre empresas fintech e instituciones con regulación federal. También pide a estos organismos que faciliten las solicitudes de licencias bancarias y de seguro de depósitos para las fintech, al tiempo que establece que deben preservarse la protección del consumidor, la integridad del mercado y la estabilidad financiera. El relato de CryptoSlate se centra en la Fed y hace referencia de forma similar a las prácticas de concesión de licencias a fintech y a la guía sobre gestión del riesgo de terceros.
La orden define las fintech de forma amplia, abarcando los servicios de activos digitales, la infraestructura blockchain, el procesamiento de pagos, la custodia, los préstamos, la intermediación y las operaciones de los mercados de valores.
Reacciones y contexto político
La senadora Cynthia Lummis afirmó que las empresas fintech llevan mucho tiempo excluidas del acceso privilegiado del que disfrutan las instituciones tradicionales, y presentó la orden como una vía hacia la competencia y unos menores costes de pago para los consumidores. Paul Grewal, director legal de Coinbase, dijo que la Casa Blanca reconoce que las normas obsoletas sobre acceso a los pagos y riesgo de terceros favorecen a los incumbentes, y calificó el marco vigente de proteccionista. Estas declaraciones proceden de partidarios del sector y no constituyen evaluaciones independientes de los efectos de la política.
NewsBTC señala que la senadora Elizabeth Warren ha impulsado límites más estrictos al acceso a la banca para las empresas cripto, lo que sitúa la orden en oposición a esa postura. El mismo día, Truth Social, la empresa de medios de Trump, retiró las solicitudes ante la SEC para un ETF de Bitcoin, un ETF combinado de Bitcoin y Ethereum y un ETF de criptoactivos de primera línea, un movimiento que NewsBTC describe como contrario al impulso de la administración para integrar más las criptomonedas en las finanzas convencionales.
Qué viene después
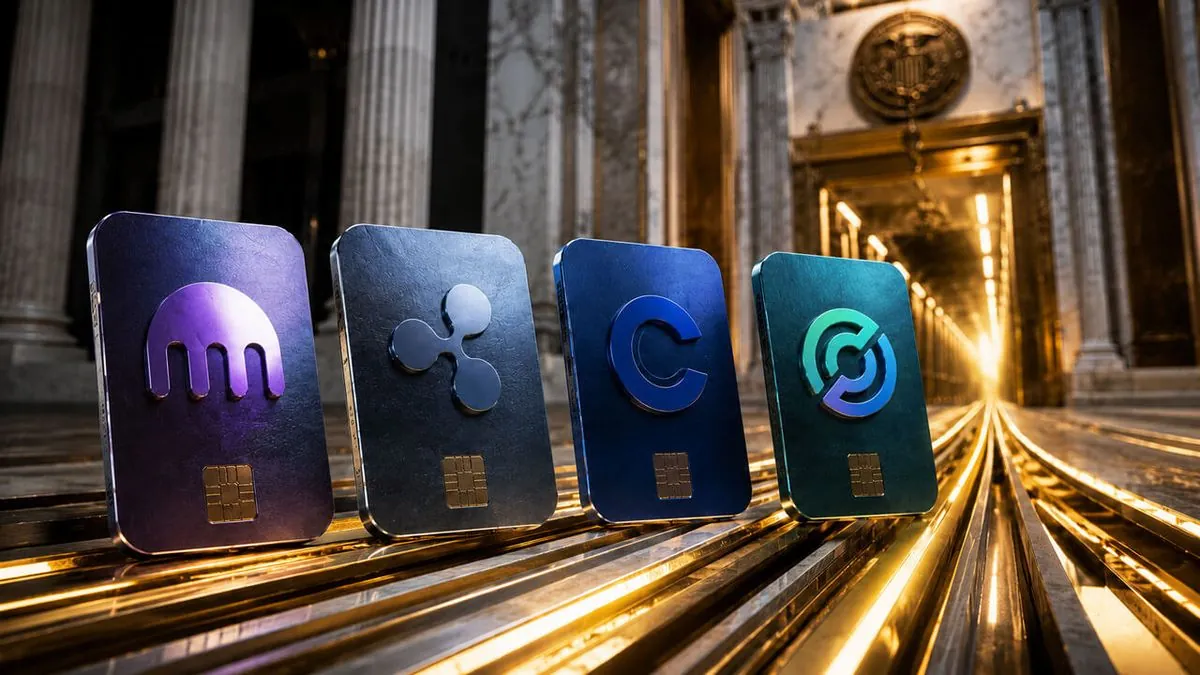
La orden establece un proceso, no un resultado. Que alguna empresa cripto obtenga una cuenta maestra dependerá de las conclusiones jurídicas de la Fed, de las decisiones de cada banco regional y de cualquier normativa posterior que aprueben las agencias federales. Las empresas mencionadas en la cobertura de CryptoSlate, entre ellas Kraken, Ripple, Coinbase, Circle, Anchorage, Wise, Paxos y BitGo, están bien posicionadas para beneficiarse si se amplía el acceso, pero no se ha informado de ninguna aprobación más allá de la cuenta limitada de Kraken.
Por qué importa
Para los traders
Cualquier concesión de una cuenta maestra sería un catalizador puntual, pero la orden establece un proceso de revisión, de modo que es poco probable que, en el corto plazo, se produzcan cambios inmediatos en la liquidación o en las operaciones de las empresas cotizadas.
Para los inversores
Una posible vía hacia los sistemas de pago de la Fed podría reducir la dependencia de las empresas cripto respecto de los bancos colaboradores, un cambio estructural en el panorama regulatorio y operativo del sector que se desarrollaría a lo largo de meses o años.
Para los desarrolladores
Si el acceso directo a la Fed se amplía, las integraciones de custodia, liquidación y banca construidas en torno a bancos intermediarios podrían necesitar un rediseño, por lo que los equipos deberían seguir de cerca los criterios de solicitud de la Fed.
Este artículo es solo informativo y no constituye asesoramiento financiero. Lee el aviso legal completo.